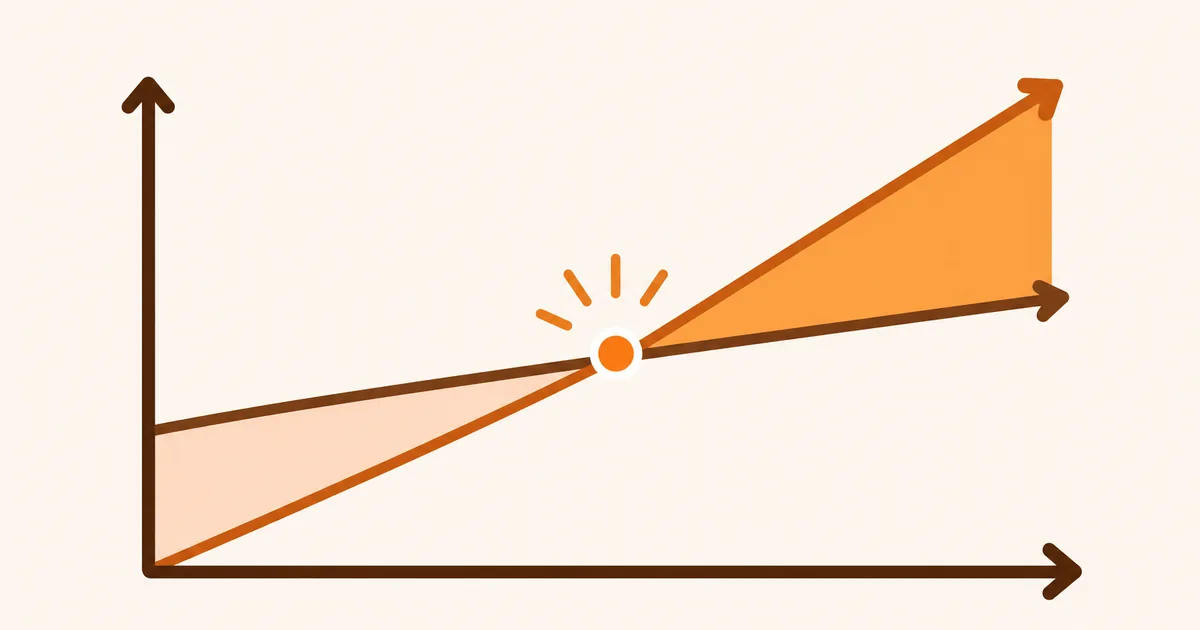
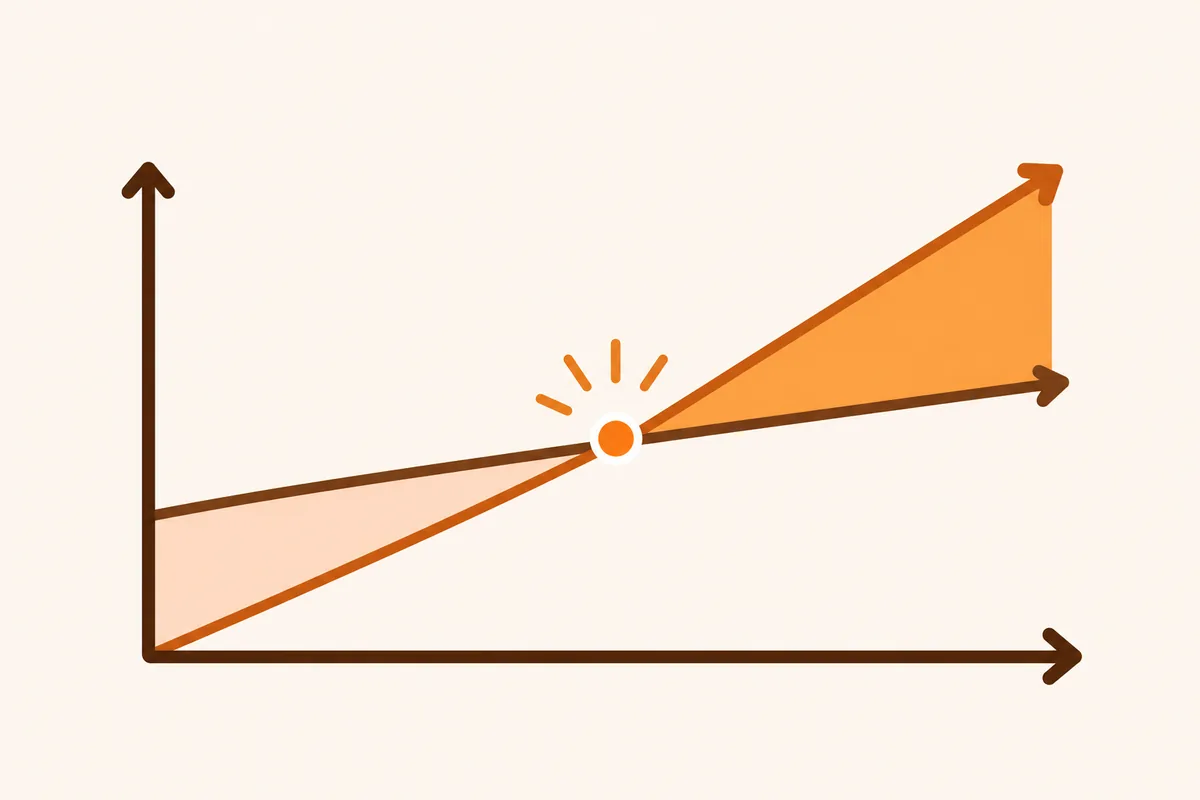
Điểm hoà vốn là mức bán mà tổng doanh thu vừa bằng tổng chi phí, chưa lãi chưa lỗ. Công thức theo sản lượng: tổng chi phí cố định chia cho phần chênh giữa giá bán và chi phí biến đổi của một đơn vị. Quán cà phê thế chỗ «đơn vị» bằng một ly.
Bài này đi từ công thức sang ví dụ tính cho một quán cà phê, rồi bảng thử khi đổi giá hoặc chi phí, và cuối cùng nói rõ điểm hoà vốn giúp anh chị quyết định việc gì, không giúp việc gì. Công thức lấy từ bài về hoà vốn trên Wikipedia, kiểm ngày 09/11/2026. Mọi con số của quán là số giả định để minh hoạ, anh chị thay bằng số thật của mình.
Công thức điểm hoà vốn
Theo bài Break-even (economics) trên Wikipedia (kiểm 09/11/2026), gọi TFC là tổng chi phí cố định, P là giá bán một đơn vị, V là chi phí biến đổi một đơn vị. Phần P trừ V gọi là biên đóng góp: mỗi đơn vị bán ra đóng góp bấy nhiêu vào việc trả chi phí cố định. Điểm hoà vốn khi tổng biên đóng góp bằng đúng chi phí cố định.
- Theo sản lượng: sản lượng hoà vốn = TFC chia cho (P trừ V).
- Theo doanh thu: doanh thu hoà vốn = TFC chia cho tỷ lệ biên đóng góp, tức (P trừ V) chia cho P. Cách khác là lấy sản lượng hoà vốn nhân với P.
- Biên an toàn: sản lượng đang bán trừ sản lượng hoà vốn. Chia cho sản lượng đang bán để ra tỷ lệ phần trăm.
Hai loại chi phí cần phân biệt. Chi phí cố định là khoản anh chị trả dù bán ít hay nhiều: thuê mặt bằng, lương cố định, khấu hao máy pha. Chi phí biến đổi tăng theo từng ly bán ra: cà phê, sữa, ly, nắp, ống hút, phí nền tảng giao hàng nếu tính theo đơn.
Ví dụ tính cho một quán cà phê
Số giả định để minh hoạ: quán nhỏ, bán một mức giá trung bình, tính theo tháng 30 ngày. Anh chị đổi sang số của quán mình.
Bước 1: gom chi phí cố định
| Khoản mục | Số giả định mỗi tháng |
|---|---|
| Thuê mặt bằng | 20.000.000 đồng |
| Lương cố định (3 người) | 20.000.000 đồng |
| Điện, nước, internet, khấu hao máy | 5.000.000 đồng |
| Tổng chi phí cố định | 45.000.000 đồng |
Bước 2: tính biên đóng góp của một ly
Giả định giá bán trung bình mỗi ly là 40.000 đồng. Chi phí biến đổi mỗi ly, gồm nguyên liệu, ly, nắp, ống hút và hao hụt, là 15.000 đồng. Biên đóng góp một ly là 40.000 trừ 15.000, bằng 25.000 đồng. Tỷ lệ biên đóng góp là 25.000 chia 40.000, bằng 62,5 phần trăm.
Bước 3: tính điểm hoà vốn
- Sản lượng hoà vốn: 45.000.000 chia 25.000, bằng 1.800 ly mỗi tháng, tức 60 ly mỗi ngày.
- Doanh thu hoà vốn: 1.800 nhân 40.000, bằng 72.000.000 đồng. Kiểm bằng công thức kia: 45.000.000 chia 0,625 cũng ra 72.000.000 đồng.
Đọc kết quả: quán này phải bán đủ 60 ly mỗi ngày chỉ để không lỗ. Ly thứ 61 trở đi mới tạo lãi, mỗi ly 25.000 đồng.
Bước 4: so với mức đang bán
Giả định tháng này quán bán 2.400 ly, tức 80 ly mỗi ngày. Lãi trước thuế thu nhập là 2.400 nhân 25.000 trừ 45.000.000, bằng 15.000.000 đồng. Biên an toàn là (2.400 trừ 1.800) chia 2.400, bằng 25 phần trăm. Nghĩa là doanh số có thể giảm một phần tư mà quán chưa lỗ. Nếu mùa mưa kéo khách giảm hơn mức đó, quán sẽ lỗ.
Bảng thử: đổi giá hoặc chi phí thì điểm hoà vốn dịch bao nhiêu
Điều tôi thấy hữu ích nhất ở công thức là thử nhanh «nếu thì». Bảng dưới vẫn dùng số giả định ở trên, mỗi dòng chỉ đổi một thứ:
| Tình huống thử | Biên đóng góp một ly | Ly hoà vốn mỗi tháng | Ly mỗi ngày |
|---|---|---|---|
| Gốc: giá 40.000, biến phí 15.000, cố định 45 triệu | 25.000 | 1.800 | 60 |
| Tăng giá lên 45.000 | 30.000 | 1.500 | 50 |
| Giảm giá xuống 35.000 | 20.000 | 2.250 | 75 |
| Nguyên liệu tăng, biến phí lên 18.000 | 22.000 | 2.046 (làm tròn lên) | khoảng 68 |
| Thuê tăng thêm 5 triệu, cố định 50 triệu | 25.000 | 2.000 | khoảng 67 |
Có hai điều bảng cho thấy mà bằng cảm giác rất dễ bỏ sót. Thứ nhất, giảm giá 5.000 đồng, chỉ 12,5 phần trăm giá bán, làm điểm hoà vốn tăng 25 phần trăm, từ 1.800 lên 2.250 ly. Thứ hai, nếu muốn giữ lãi 15.000.000 đồng với giá 35.000 thì cần (45.000.000 cộng 15.000.000) chia 20.000, bằng 3.000 ly, hơn mức 2.400 hiện tại đúng 25 phần trăm. Khuyến mãi giảm giá chỉ có lợi khi khách tăng thêm với tỷ lệ tương ứng. Với quán 80 ly mỗi ngày, đó là thêm 20 ly mỗi ngày, lên 100 ly.
Dùng điểm hoà vốn để ra quyết định gì
- Định giá và khuyến mãi. Trước khi giảm giá, tính ly hoà vốn mới. Nếu quán không thể bán thêm chừng đó, đừng làm.
- Chọn mặt bằng hoặc tuyển người. Mỗi khoản cố định thêm làm điểm hoà vốn dịch lên. Thuê thêm một người lương cố định thì phải có kế hoạch bán thêm bao nhiêu ly để bù.
- Mở thêm điểm bán. Tính điểm hoà vốn riêng cho từng điểm, không gộp. Một điểm lỗ có thể bị che bởi điểm kia nếu anh chị chỉ nhìn tổng.
- Xem món nào cần đẩy. Món có biên đóng góp cao thì mỗi lần bán góp nhiều hơn vào việc trả chi phí cố định. Anh chị nên so biên từng món chứ không chỉ so doanh thu.
Trước khi tính số, anh chị nên có bức tranh mô hình, ví dụ bằng bài mô hình kinh doanh Canvas cho cửa hàng nhỏ. Bài chiến lược về chọn cách bán và định vị nằm ở chuyên mục chiến lược kinh doanh. Các bài tính toán khác nằm ở chuyên mục tài chính doanh nghiệp.
Giới hạn và rủi ro khi dùng điểm hoà vốn
Bài Wikipedia nêu rõ các giả định đứng sau công thức (kiểm 09/11/2026). Tôi diễn đạt lại theo cách quán cà phê gặp:
- Chỉ nhìn phía chi phí. Công thức không cho biết khách có mua nhiều như vậy ở mức giá đó không. Điểm hoà vốn thấp nhưng không ai tới thì vẫn lỗ.
- Chi phí cố định giữ nguyên. Đúng trong ngắn hạn. Khi lượng khách tăng, quán thuê thêm người, mua thêm máy, chi phí cố định cũng tăng theo.
- Chi phí biến đổi mỗi ly coi như không đổi. Thực tế giá nguyên liệu dao động, mua nhiều có thể được giá tốt hơn.
- Nhiều món khác giá. Công thức giả định tỷ lệ các món bán ra giữ nguyên. Giá trung bình 40.000 đồng chỉ đúng khi khách vẫn gọi theo tỷ lệ cũ. Nếu khách chuyển sang món rẻ, điểm hoà vốn dịch lên.
- Không tính thời gian vốn nằm lại. Chi phí mua máy ban đầu, tiền đặt cọc mặt bằng chưa nằm trong bảng. Để biết bao lâu thì thu hồi vốn đầu tư, anh chị cần tính thêm.
Câu hỏi thường gặp về điểm hoà vốn
Điểm hoà vốn khác lợi nhuận ở chỗ nào?
Điểm hoà vốn là mức bán mà lãi bằng không. Lợi nhuận là số tiền còn lại khi bán vượt mức đó. Trong ví dụ trên, hoà vốn ở 1.800 ly, bán 2.400 ly thì lãi 15.000.000 đồng.
Lương nhân viên tính vào chi phí cố định hay biến đổi?
Lương cố định hằng tháng thuộc chi phí cố định. Tiền thưởng theo số ly hoặc theo doanh thu thuộc chi phí biến đổi. Nếu quán trả lương theo ca và ca không đổi theo lượng khách, vẫn xếp vào cố định.
Nên tính điểm hoà vốn theo ngày hay theo tháng?
Tính theo tháng cho đủ khoản chi, rồi chia cho số ngày mở cửa để có con số hằng ngày dễ theo dõi. Quán có ngày thấp điểm rõ rệt thì nên xem điểm hoà vốn theo tuần để thấy khác biệt.
Có cần phần mềm để tính không?
Không. Bảng tính một trang là đủ vì công thức chỉ có phép trừ và phép chia. Phần mất công nhất là gom đúng chi phí, không phải tính.
Bao lâu nên tính lại?
Tính lại mỗi khi đổi giá, đổi nhà cung cấp lớn, hoặc thay đổi mặt bằng và nhân sự. Ngoài ra, mỗi quý nên đối chiếu một lần với sổ sách thật.
Nguồn: en.wikipedia.org/wiki/Break-even_(economics) (công thức, biên đóng góp, biên an toàn, các giả định), kiểm ngày 09/11/2026. Mọi số về quán cà phê là số giả định để minh hoạ.