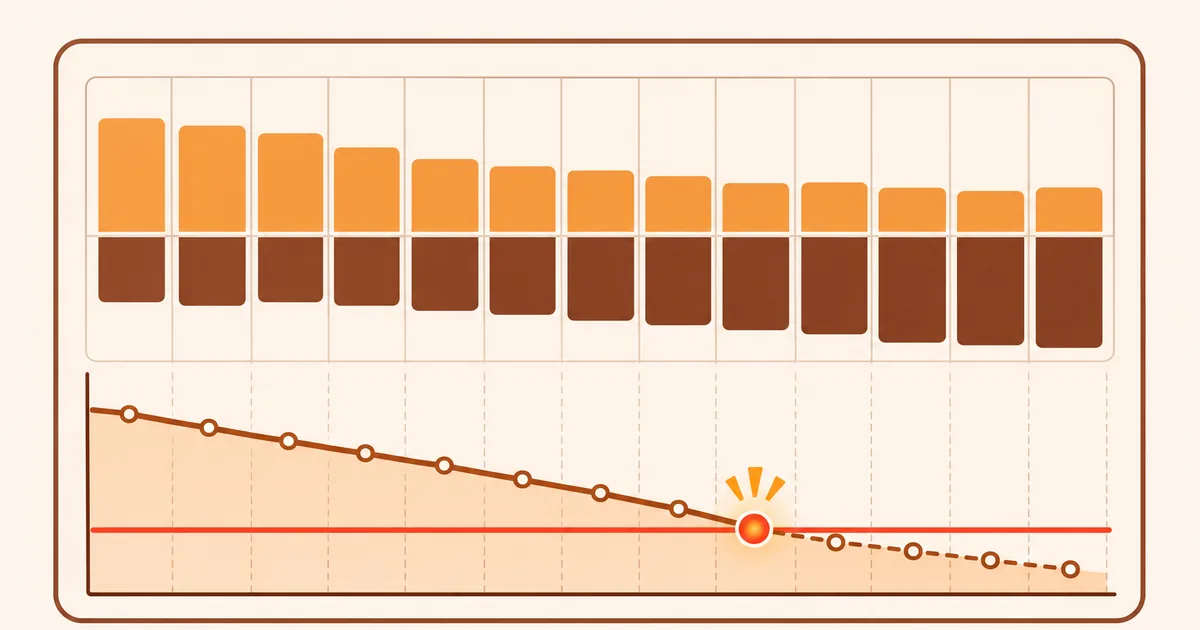
Bảng dòng tiền 13 tuần là một bảng tính ghi tiền dự kiến thu vào và chi ra từng tuần trong ba tháng tới, kèm số dư cuối mỗi tuần. Chủ doanh nghiệp nhỏ dùng nó để thấy trước tuần nào tiền xuống thấp, thay vì chỉ nhìn lãi lỗ cuối tháng. Chỉ cần Excel là lập được.
Bài này đi theo thứ tự: dòng tiền khác lợi nhuận ở đâu, các bước lập bảng 13 tuần, một ví dụ số giả định có tuần tiền chạm mức nguy hiểm, cách xử lý khi thấy tuần đó, rồi các giới hạn của phương pháp. Phần quy định về báo cáo lưu chuyển tiền tệ đối chiếu với Thông tư 99/2025/TT-BTC, kiểm ngày 12/11/2026. Phương pháp 13 tuần là thực hành tài chính phổ biến, không phải quy định của nhà nước.
Dòng tiền khác lợi nhuận ở đâu
Một cửa hàng có thể báo lãi mà vẫn hết tiền. Lý do thường gặp: bán chịu cho khách, nhập hàng trả ngay, hoặc đến kỳ trả lương mà khách chưa thanh toán. Lợi nhuận ghi lại kết quả kinh doanh của một kỳ. Dòng tiền ghi lại tiền thật vào và ra tài khoản, tức việc anh chị có đủ tiền để trả lương vào thứ Sáu hay không.
Chế độ kế toán cũng tách hai thứ này. Theo Điều 14 của Thông tư 99/2025/TT-BTC, báo cáo tài chính phải cung cấp thông tin về lãi, lỗ và riêng một mục là các luồng tiền. Điều 17 liệt kê Báo cáo lưu chuyển tiền tệ (mẫu B 03 - DN) là một trong bốn báo cáo của bộ báo cáo tài chính năm (kiểm 12/11/2026). Tuy nhiên báo cáo đó nhìn lại quá khứ, và doanh nghiệp nhỏ nhận được nó muộn, thường vài tuần sau khi kỳ kết thúc. Bảng 13 tuần làm việc ngược lại: nhìn về phía trước.
Về điều luật hiện hành: Thông tư 99/2025/TT-BTC ban hành ngày 27/10/2025, có hiệu lực từ 01/01/2026 và thay Thông tư 200/2014/TT-BTC (Điều 31, kiểm 12/11/2026). Anh chị muốn hiểu sâu hơn phần kế toán thì hỏi kế toán của công ty. Bài này chỉ dùng khái niệm để đặt tên cho đúng.
Vì sao chọn 13 tuần
Ba tháng gồm 13 tuần. Đủ dài để thấy hai đến ba kỳ trả lương, một kỳ nộp các khoản định kỳ, và vài đợt nhập hàng. Đủ ngắn để số dự báo còn sát thực tế. Dự báo một năm theo tuần thì sai nhiều, còn chỉ nhìn tuần này thì không kịp xoay xở. Nhiều công ty chọn 13 tuần vì lý do đó. Đây là cách làm quen thuộc trong quản trị tài chính, không có quy định nào bắt buộc mốc 13 tuần.
Các bước lập bảng 13 tuần
Tôi hay làm theo sáu bước, trong một tệp Excel hoặc Google Sheets:
- Lấy số dư tiền hôm nay. Cộng tiền mặt và số dư các tài khoản ngân hàng. Đây là ô «số dư đầu» của tuần 1. Nhớ trừ khoản đã hẹn trả nhưng chưa ra khỏi tài khoản.
- Kẻ 13 cột tuần. Mỗi cột ghi ngày bắt đầu tuần. Phía trên là các dòng tiền vào, phía dưới là các dòng tiền ra.
- Điền tiền vào theo ngày khách thật sự trả tiền. Không điền theo ngày xuất hoá đơn. Bán lẻ thì lấy doanh thu trung bình tuần; muốn có con số khách thật sự mua mỗi tuần, tôi đo theo từng tầng của phễu bán hàng. Bán cho khách doanh nghiệp thì ghi từng khoản phải thu vào đúng tuần dự kiến nhận.
- Điền tiền ra theo ngày phải trả. Nhập hàng, tiền thuê mặt bằng, lương, các khoản định kỳ, trả nợ vay, mua sắm lớn. Khoản nào có hạn cố định thì đặt đúng tuần có hạn.
- Tính dòng ròng và số dư cuối tuần. Dòng ròng bằng tiền vào trừ tiền ra. Số dư cuối tuần bằng số dư đầu cộng dòng ròng. Số dư cuối tuần này là số dư đầu tuần sau.
- Đặt một vạch đỏ. Đó là mức tiền tối thiểu anh chị không muốn chạm. Tôi thường gợi ý lấy bằng chi phí cố định của khoảng nửa tháng, nhưng mức nào hợp tuỳ ngành và tuỳ mức chịu rủi ro của anh chị.
Mỗi tuần, cập nhật lại: thay số dự kiến của tuần vừa qua bằng số thực, rồi lùi bảng một tuần và thêm tuần mới ở cuối. Bảng luôn trải ra 13 tuần phía trước. Đó là chỗ «cuốn chiếu» của phương pháp này.
Ví dụ số giả định: tuần 9 chạm vạch đỏ
Số giả định để minh hoạ, đơn vị triệu đồng, cho một công ty bán hàng gia dụng 15 người. Số dư đầu là 150, vạch đỏ đặt ở 40. Lương và các khoản theo lương khoảng 100 mỗi kỳ, trả ở các tuần 4, 8 và 12.
| Tuần | Tiền vào | Tiền ra | Dòng ròng | Số dư cuối tuần |
|---|---|---|---|---|
| 1 | 90 | 70 | 20 | 170 |
| 2 | 85 | 70 | 15 | 185 |
| 3 | 80 | 65 | 15 | 200 |
| 4 | 80 | 175 | -95 | 105 |
| 5 | 75 | 70 | 5 | 110 |
| 6 | 70 | 70 | 0 | 110 |
| 7 | 80 | 70 | 10 | 120 |
| 8 | 70 | 150 | -80 | 40 |
| 9 | 60 | 80 | -20 | 20 |
| 10 | 60 | 60 | 0 | 20 |
| 11 | 65 | 60 | 5 | 25 |
| 12 | 65 | 130 | -65 | -40 |
| 13 | 70 | 60 | 10 | -30 |
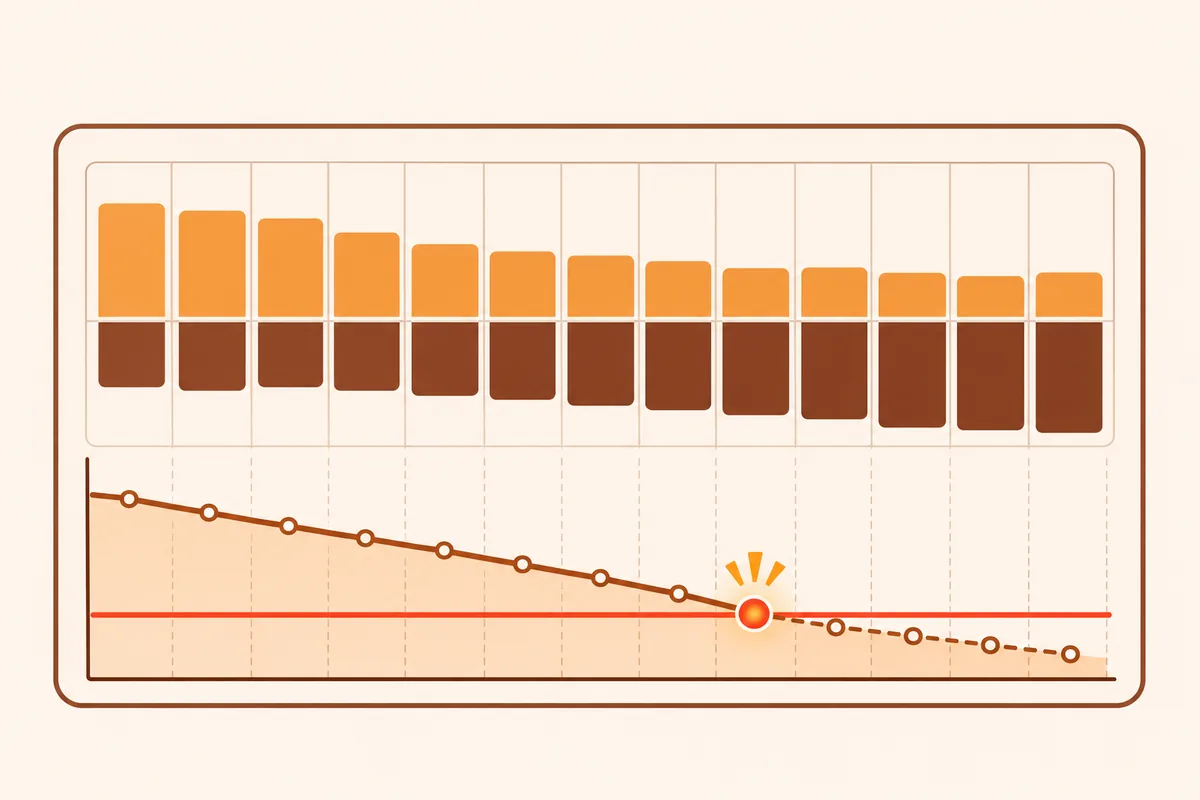
Nhìn vào cột cuối: số dư tụt từ 200 ở tuần 3 xuống 40 ở tuần 8, rồi 20 ở tuần 9, dưới vạch đỏ. Tuần 12 còn âm 40, nghĩa là công ty không đủ tiền trả lương nếu không làm gì. Tổng 13 tuần: thu 950, chi 1.130, tức ra nhiều hơn vào 180. Nếu chỉ nhìn doanh thu từng tháng, rất có thể anh chị không thấy điều này vì doanh thu vẫn đều.
Điểm đáng giá của bảng là báo động sớm. Ở tuần 1, anh chị đã biết tuần 9 có vấn đề, còn 8 tuần để xử lý.
Khi thấy tuần đỏ, làm gì
Có bốn nhóm việc, xếp từ rẻ đến đắt:
- Đẩy tiền vào sớm hơn. Gọi nhắc các khoản phải thu đến hạn trước tuần 8, đề nghị khách đặt cọc cho đơn lớn, giảm hạn trả chậm cho khách mới.
- Dời tiền ra muộn hơn. Thương lượng với nhà cung cấp dời một đợt thanh toán từ tuần 9 sang tuần 11, chia nhỏ đợt nhập hàng lớn. Việc này chỉ nên làm với nhà cung cấp quen và nói trước, không tự ý chậm.
- Cắt hoặc hoãn chi tiêu. Mua sắm chưa cần ngay, quảng cáo ít hiệu quả. Cách tìm khoản nào đáng giữ có trong bài về điểm hoà vốn và ví dụ quán cà phê.
- Tìm nguồn tiền ngắn hạn. Vay ngắn hạn, hạn mức thấu chi, góp thêm vốn. Làm khi các việc trên chưa đủ, và làm sớm, vì xin vay lúc đã sắp hết tiền khó hơn nhiều.
Sau mỗi điều chỉnh, sửa số trong bảng và xem tuần đỏ có biến mất không. Đây là lúc bảng tính cho thấy giá trị: anh chị thử nhiều phương án trên giấy trước khi làm thật.
Giới hạn của bảng dòng tiền 13 tuần
- Chỉ tốt bằng số dự kiến đầu vào. Nếu số tiền vào lạc quan, bảng cho cảm giác an toàn giả. Lấy số khiêm tốn cho khoản phải thu, nhất là khách hay trả trễ.
- Tốn công cập nhật. Mỗi tuần mất khoảng nửa giờ. Bỏ vài tuần là bảng lệch thực tế và hết tác dụng.
- Không phải báo cáo kế toán. Bảng này dùng nội bộ để quản lý, không thay Báo cáo lưu chuyển tiền tệ trong bộ báo cáo tài chính. Hai thứ có mục đích khác nhau.
- Bỏ sót khoản bất thường. Hỏng máy, phạt, thay đổi chính sách của nhà cung cấp. Tôi để một dòng «khoản bất ngờ» với số nhỏ, và giữ vạch đỏ đủ cao.
- Không nói gì về lợi nhuận. Một tuần dòng tiền đẹp chưa chắc đang có lãi. Anh chị vẫn cần xem lãi gộp và giá vốn riêng.
Các bài khác về tiền và số liệu nằm ở chuyên mục tài chính doanh nghiệp.
Bài này là kiến thức tham khảo, không thay tư vấn của luật sư hoặc kế toán; anh chị kiểm văn bản hiện hành trước khi áp dụng.
Câu hỏi thường gặp về bảng dòng tiền 13 tuần
Doanh nghiệp rất nhỏ có cần bảng 13 tuần không?
Nếu tiền thường xuyên căng vào cuối tháng thì nên có. Một người bán hàng một mình có thể chỉ cần bảng 4 đến 8 tuần. Số tuần không quan trọng bằng việc bảng được cập nhật đều.
Dùng công cụ gì để lập?
Excel hoặc Google Sheets là đủ. Phần mềm kế toán có thể xuất số phải thu, phải trả để điền nhanh, nhưng khâu dự kiến vẫn do người làm.
Khác gì giữa bảng này và Báo cáo lưu chuyển tiền tệ?
Báo cáo lưu chuyển tiền tệ (mẫu B 03 - DN theo Thông tư 99/2025/TT-BTC) tổng hợp tiền đã thu, đã chi của kỳ đã qua. Bảng 13 tuần dự kiến cho kỳ sắp tới và dùng để ra quyết định.
Vạch đỏ nên đặt ở mức nào?
Không có con số chung. Tôi gợi ý bắt đầu bằng chi phí cố định khoảng nửa tháng rồi điều chỉnh sau vài quý khi anh chị biết mình cần bao nhiêu mới yên tâm.
Bao lâu cập nhật một lần?
Mỗi tuần, cùng một ngày, ví dụ sáng thứ Hai. Thay số dự kiến bằng số thực, thêm một tuần mới ở cuối.
Nguồn: Thông tư 99/2025/TT-BTC ngày 27/10/2025 của Bộ Tài chính (Điều 14, Điều 17, Điều 31), kiểm ngày 12/11/2026. Phương pháp bảng dòng tiền 13 tuần là thực hành phổ biến, không phải quy định. Ví dụ công ty bán hàng gia dụng và các con số là số giả định để minh hoạ.