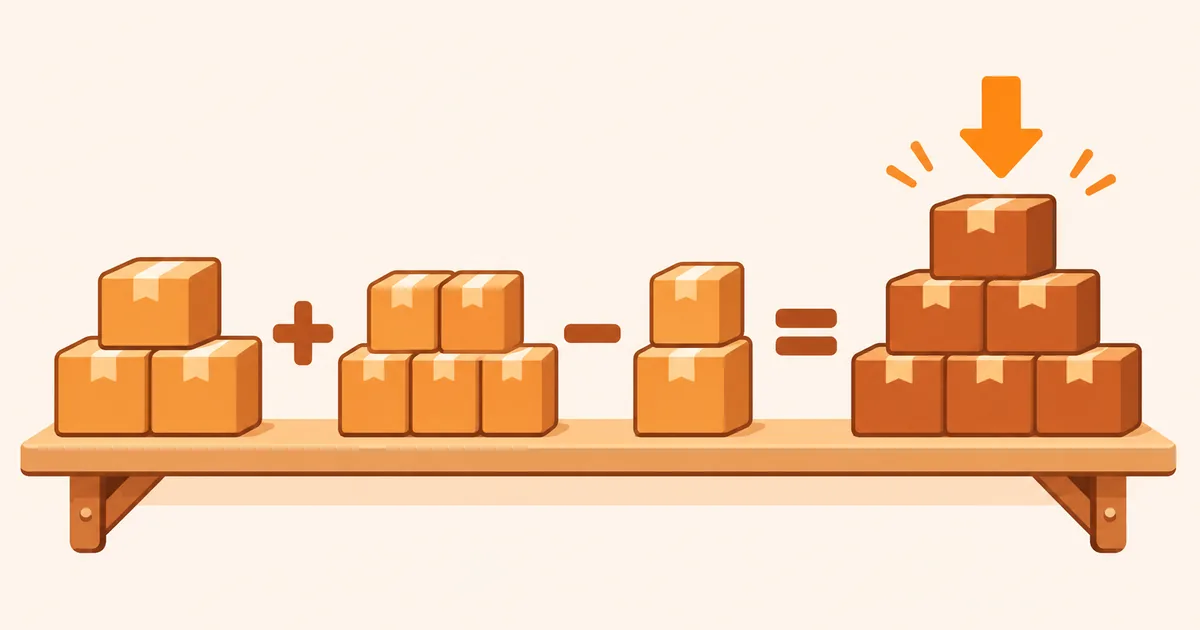
Giá vốn hàng bán là chi phí gốc của số hàng đã bán trong kỳ, gồm giá mua và chi phí đưa hàng về kho, không gồm lương bán hàng hay quảng cáo. Tính theo kỳ thì lấy tồn đầu kỳ cộng hàng mua vào, trừ tồn cuối kỳ. Giá vốn sai thì lãi gộp sai theo.
Bài này đi theo thứ tự: giá vốn là gì và gồm khoản nào, công thức kèm ví dụ số giả định, ba cách tính giá hàng xuất kho, bốn lỗi làm lệch lợi nhuận, rồi các giới hạn cần kiểm với kế toán. Khái niệm lấy từ Chuẩn mực kế toán Việt Nam số 02 (VAS 02) và Thông tư 99/2025/TT-BTC, kiểm ngày 12/11/2026. Mọi con số trong ví dụ là số giả định để minh hoạ.
Giá vốn hàng bán là gì, gồm khoản nào
Theo VAS 02 (ban hành kèm Quyết định 149/2001/QĐ-BTC ngày 31/12/2001, kiểm 12/11/2026), hàng tồn kho được tính theo giá gốc. Giá gốc gồm chi phí mua, chi phí chế biến và các chi phí liên quan trực tiếp khác để có hàng ở địa điểm và trạng thái hiện tại (đoạn 05). Chi phí bán hàng và chi phí quản lý doanh nghiệp không nằm trong giá gốc (đoạn 11). Giá vốn hàng bán được ghi nhận vào chi phí trong cùng kỳ với doanh thu của số hàng đó (đoạn 24).
Nói bằng ngôn ngữ cửa hàng: giá vốn của một chiếc áo là tiền anh chị trả cho nhà cung cấp, cộng tiền vận chuyển, bốc xếp để áo về đến kho. Tiền trả nhân viên đứng quầy, tiền chạy quảng cáo, tiền thuê mặt bằng bán hàng là chi phí khác, nằm dưới dòng lãi gộp.
Công thức tính giá vốn
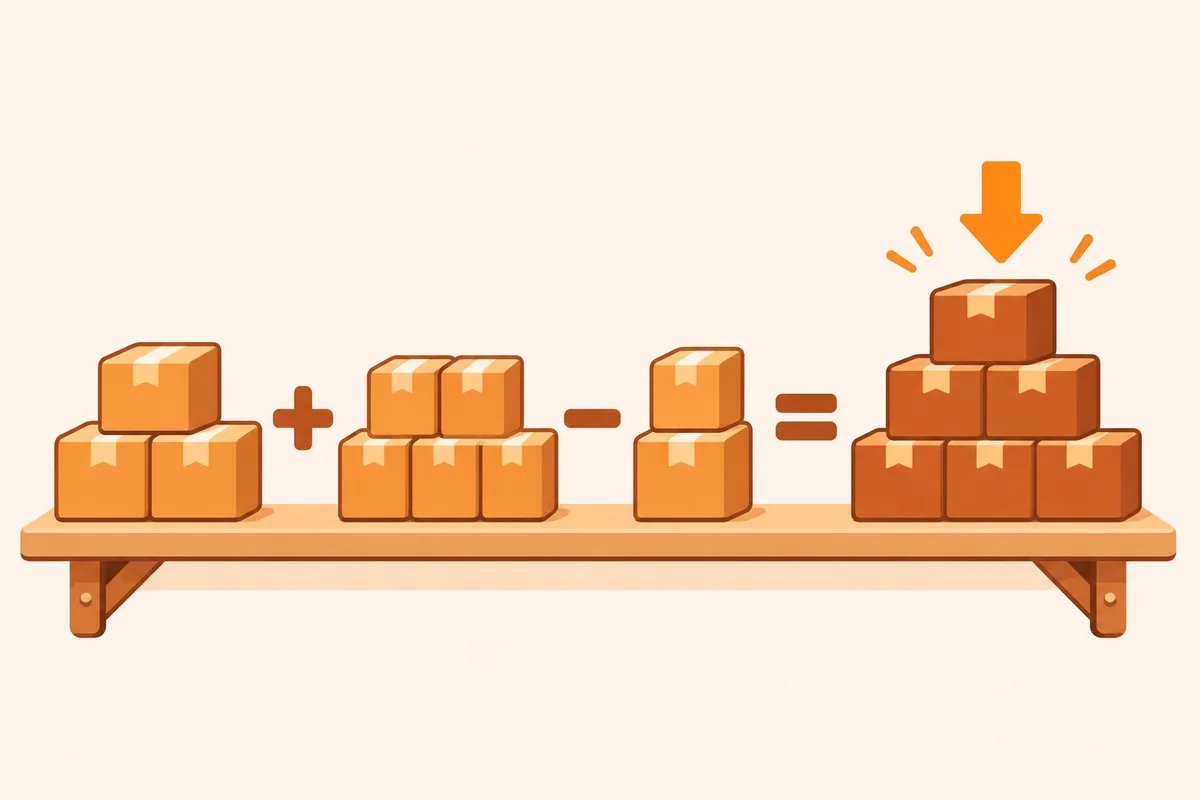
Cách tính theo kỳ, hay dùng ở cửa hàng nhỏ kiểm kê cuối tháng:
Giá vốn hàng bán = tồn kho đầu kỳ + hàng mua vào trong kỳ + chi phí thu mua − tồn kho cuối kỳ
Ví dụ số giả định, đơn vị triệu đồng, cho một cửa hàng đồ gia dụng trong một tháng:
| Khoản | Số tiền |
|---|---|
| Tồn kho đầu kỳ | 80 |
| Hàng mua vào trong kỳ | 220 |
| Chi phí vận chuyển nhập hàng | 6 |
| Tồn kho cuối kỳ (đã kiểm kê) | 70 |
| Giá vốn hàng bán | 236 |
| Doanh thu bán hàng | 400 |
| Lãi gộp | 164 (41%) |
Phép tính: 80 + 220 + 6 − 70 = 236. Lãi gộp là 400 − 236 = 164, bằng 41% doanh thu. Con số lãi gộp này là chỗ đầu tiên để anh chị xem giá bán có đủ gánh các chi phí bên dưới không. Nếu đang tính điểm hoà vốn, xem thêm bài điểm hoà vốn: công thức và ví dụ quán cà phê.
Công ty ghi nhận nhập, xuất kho từng lần thì giá vốn là tổng giá trị các lần xuất, không cần chờ cuối kỳ. Kết quả cuối kỳ phải khớp với cách tính trên. Nếu lệch, có nơi nào đó ghi nhầm hoặc hàng thất thoát.
Ba cách tính giá hàng xuất kho
Khi hàng nhập nhiều lần với giá khác nhau, câu hỏi là lần xuất này lấy giá của đợt nhập nào. Ba cách thường gặp:
- Đích danh: mỗi món hàng theo giá của đúng lần nhập của nó. Hợp với hàng giá trị lớn, có số seri.
- Bình quân gia quyền: lấy tổng giá trị chia tổng số lượng ra một giá trung bình rồi nhân với số lượng xuất.
- Nhập trước xuất trước: hàng nhập trước coi như bán trước, giá vốn lấy theo đợt nhập cũ nhất còn trong kho.
Ví dụ số giả định: nhập 100 cái giá 50.000 đồng, sau đó nhập thêm 100 cái giá 60.000 đồng, rồi bán 120 cái.
| Cách tính | Cách làm | Giá vốn của 120 cái |
|---|---|---|
| Nhập trước xuất trước | 100 × 50.000 + 20 × 60.000 | 6.200.000 đồng |
| Bình quân gia quyền | giá bình quân (5.000.000 + 6.000.000) / 200 = 55.000; 120 × 55.000 | 6.600.000 đồng |
Cùng một lô hàng, giá vốn lệch 400.000 đồng chỉ vì cách tính. Khi giá nhập tăng dần, nhập trước xuất trước cho giá vốn thấp hơn và lãi cao hơn. Điều quan trọng là chọn một cách, ghi rõ trong chính sách kế toán và dùng nhất quán; đổi giữa chừng làm số các kỳ không so sánh được.
Một lưu ý: VAS 02 bản 2001 liệt kê bốn cách, gồm cả nhập sau xuất trước (đoạn 13). Tôi chưa mở được phụ lục hướng dẫn tài khoản của Thông tư 99/2025/TT-BTC để xác nhận cách nào được dùng hiện nay, nên anh chị hỏi kế toán trước khi chọn.
Bốn lỗi làm sai lợi nhuận
Cùng ví dụ cửa hàng đồ gia dụng ở trên, giá vốn đúng là 236 và lãi gộp đúng là 164.
- Bỏ chi phí thu mua khỏi giá vốn. Tiền vận chuyển 6 triệu bị ghi sang chi phí khác. Giá vốn thành 230, lãi gộp hiện 170 (42,5%), cao hơn thực 6 triệu. Chi phí để đưa hàng về kho thuộc giá gốc theo đoạn 05 của VAS 02.
- Tồn cuối kỳ lấy theo sổ, không kiểm kê. Sổ ghi tồn 80, kiểm đếm thực tế chỉ 70 vì có hàng hỏng và thất thoát. Giá vốn tính ra 226, lãi gộp 174 (43,5%), tức đẹp hơn thực 10 triệu. Hàng mất vẫn nằm trong sổ như tài sản.
- Dồn chi phí bán hàng vào giá vốn. Lương nhân viên bán hàng 15 triệu bị cộng vào giá vốn: giá vốn thành 251, lãi gộp còn 149 (37,25%). Anh chị tưởng mặt hàng lời mỏng và định giá sai. VAS 02 đoạn 11 loại các chi phí này khỏi giá gốc.
- Không ghi giảm hàng tồn chậm bán. Trong 70 triệu tồn có 12 triệu hàng mẫu cũ, nay chỉ còn bán được khoảng 5 triệu. VAS 02 đoạn 04 yêu cầu ghi theo giá thấp hơn nếu giá trị thuần có thể thực hiện được thấp hơn giá gốc, và đoạn 19, 23 nói về dự phòng cuối kỳ. Bỏ qua thì tồn kho và lợi nhuận đều bị thổi lên 7 triệu.
Lỗi 1, 2 và 4 cùng chiều: lợi nhuận đẹp hơn thực tế. Khoản chênh lộ ra khi kiểm kê lớn hoặc khi tiền không đủ trả nhà cung cấp. Muốn thấy tác động sang tiền mặt, xem bài bảng dòng tiền 13 tuần cho doanh nghiệp nhỏ.
Giới hạn và điểm cần kiểm khi tính giá vốn
- Chế độ kế toán đã đổi. Thông tư 99/2025/TT-BTC ngày 27/10/2025 có hiệu lực từ 01/01/2026 và thay Thông tư 200/2014/TT-BTC (Điều 31, kiểm 12/11/2026). Tài liệu cũ nói theo Thông tư 200 cần đọc lại.
- Trạng thái pháp lý của VAS 02 chưa rõ trên mọi nguồn. Trang cơ sở dữ liệu VCCI ghi Quyết định 149/2001/QĐ-BTC ở trạng thái «hết hiệu lực» nhưng không có ngày; các bài hướng dẫn tài khoản hàng hoá theo Thông tư 99 vẫn dẫn về VAS 02. Tôi chưa thấy văn bản nào bãi bỏ rõ ràng. Anh chị hỏi kế toán chuẩn mực nào đang áp dụng.
- Công thức theo kỳ có giới hạn. Nó chỉ đúng nếu tồn cuối kỳ được kiểm kê thật. Kiểm kê qua loa thì công thức cho ra số trông hợp lý nhưng sai.
- Số giả định không phải mức chuẩn. Biên lãi gộp 41% chỉ để minh hoạ; mỗi ngành mỗi khác.
- Thuế tính theo luật thuế. Thông tư 99 nói nghĩa vụ thuế xác định theo pháp luật thuế (Điều 1). Số trên sổ kế toán và số dùng để tính thuế có thể khác nhau, anh chị hỏi kế toán về chi tiết.
Bài này là kiến thức tham khảo, không thay tư vấn của luật sư hoặc kế toán; anh chị kiểm văn bản hiện hành trước khi áp dụng. Các bài khác về tiền và số liệu nằm ở chuyên mục tài chính doanh nghiệp.
Câu hỏi thường gặp về giá vốn hàng bán
Giá vốn hàng bán khác chi phí hàng bán thế nào?
Giá vốn là chi phí gốc của hàng đã bán. Chi phí bán hàng là các khoản để bán được hàng như lương nhân viên bán, quảng cáo, vận chuyển giao khách. Hai nhóm tách riêng trên báo cáo kết quả kinh doanh.
Hàng chưa bán có nằm trong giá vốn không?
Không. Hàng chưa bán nằm trong tồn kho và là tài sản. Chỉ khi bán, giá gốc của nó mới chuyển thành giá vốn, cùng kỳ với doanh thu (VAS 02, đoạn 24).
Vận chuyển nhập hàng có tính vào giá vốn không?
Có, nếu là chi phí đưa hàng về kho, thuộc giá gốc theo VAS 02 đoạn 05. Vận chuyển giao hàng đến tay khách là chi phí bán hàng.
Bao lâu kiểm kê một lần?
Tôi gợi ý công ty nhỏ kiểm cuối mỗi tháng với hàng có giá trị lớn và ít nhất cuối năm với toàn bộ kho. Tần suất cụ thể phụ thuộc quy mô, hỏi kế toán của anh chị.
Có được đổi cách tính giá xuất kho giữa năm không?
Về nguyên tắc nên giữ nhất quán. Muốn đổi thì cần lý do hợp lý và ghi lại theo quy định về thay đổi chính sách kế toán; anh chị hỏi kế toán trước khi đổi.
Nguồn: Chuẩn mực kế toán Việt Nam số 02 - Hàng tồn kho, ban hành kèm Quyết định 149/2001/QĐ-BTC ngày 31/12/2001 (đoạn 04, 05, 11, 13, 19, 23, 24; đọc qua vanban.vcci.com.vn); Thông tư 99/2025/TT-BTC ngày 27/10/2025 của Bộ Tài chính (Điều 1, Điều 31), kiểm ngày 12/11/2026. Ví dụ cửa hàng đồ gia dụng và các con số là số giả định để minh hoạ.